Crédit immobilier
Simulateur prêt immobilier : mode d'emploi pas à pas
Utilisez notre simulateur pret immobilier étape par étape : mensualité, coût total, TAEG et capacité d'emprunt. Vérifiez votre budget avant la banque.
Amandine Charrier · 9 novembre 2026 · 10 min de lecture
10 min de lecture
4,5sur 5232 votes
- 1,7Klecteurs
- 8en ce moment
- 32partages
Feuille de routeLes étapes
Avant de commencerCe qu'il faut
L’outil ne fait qu’appliquer une formule de calcul actuariel, mais le résultat dépend entièrement des chiffres saisis. Un taux par défaut daté, une assurance oubliée ou des frais de notaire laissés de côté suffisent à fausser l’estimation de plusieurs milliers d’euros. Pour un emprunteur de plus de 60 ans, deux paramètres pèsent davantage que pour un trentenaire : la durée compatible avec l’âge en fin de remboursement et le coût de la garantie décès. La méthode ci-dessous suit l’ordre des champs que l’on retrouve sur la plupart des calculettes de banques, de courtiers et de comparateurs, avec les vérifications à faire avant de prendre rendez-vous.
Ce qu’il faut réunir avant d’ouvrir un simulateur de prêt immobilier
Préparer ces éléments à l’avance évite de remplir les champs au hasard et de relancer le calcul sans fin.
- Le montant du projet : prix d’achat du bien et frais annexes (frais de notaire, frais de garantie, frais de dossier).
- Le montant de l’apport personnel, en euros ou en pourcentage du prix.
- La durée de remboursement envisagée, en années ou en mois.
- Le taux d’intérêt nominal annuel proposé par votre banque, ou à défaut le taux affiché par le simulateur, en vérifiant la date de mise à jour du barème.
- Les caractéristiques de l’assurance emprunteur si vous voulez une mensualité complète : taux, quotité assurée, base de calcul (capital initial ou capital restant dû).
- Les revenus nets mensuels du foyer (pensions, salaires, revenus locatifs) et les mensualités des crédits déjà en cours.
- Un ordinateur, une tablette ou un smartphone avec un navigateur à jour et une connexion internet.
- Facultatif : un espace client si l’outil enregistre la simulation, et une adresse e-mail pour recevoir le récapitulatif.
- Temps à prévoir : 10 à 15 minutes pour une première simulation, un peu plus pour comparer plusieurs scénarios. Aucune compétence particulière n’est requise.
Utiliser un simulateur de prêt immobilier en 10 étapes
Les intitulés changent d’un site à l’autre, mais la logique reste la même. Voici le déroulé dans l’ordre habituel des champs.
- Ouvrez le site de la banque, du courtier ou du comparateur et cliquez sur l’entrée « Simulateur de prêt immobilier » ou « Calculette » (rubrique souvent nommée « Mensualités » ou « Capacité d’emprunt »).
- Saisissez le montant de l’opération dans le champ « Montant du projet » ou directement le capital à emprunter dans « Montant du prêt », selon ce que l’outil demande.
- Renseignez l’apport personnel en euros ou en pourcentage : le simulateur calcule alors le capital emprunté, soit le prix du bien plus les frais, moins l’apport.
- Choisissez la durée de remboursement en années ou en mois avec le curseur ou le menu déroulant (la plupart des outils proposent une plage de 5 à 25 ou 30 ans).
- Saisissez le taux d’intérêt nominal annuel, ou conservez le taux proposé par défaut, puis sélectionnez le type de taux : fixe, ou révisable s’il est proposé.
- Renseignez l’assurance emprunteur (taux annuel et base de calcul) ou décochez l’option pour obtenir une mensualité hors assurance.
- Indiquez si besoin la date de début du prêt et la périodicité des échéances (mensuelle par défaut), puis cliquez sur « Calculer » ou « Simuler ».
- Lisez les résultats : mensualité hors assurance et avec assurance, coût total des intérêts, coût de l’assurance, TAEG lorsqu’il est calculé, et tableau d’amortissement.
- Calculez votre taux d’endettement en divisant le total des mensualités de crédit, assurance comprise, par les revenus nets mensuels du foyer, puis comparez le résultat au plafond de 35 %.
- Modifiez un seul paramètre à la fois (apport, durée, taux ou assurance), relancez le calcul pour comparer les scénarios, puis téléchargez ou imprimez le récapitulatif si l’outil le permet.
Calculer les mensualités de remboursement : ce que fait l’outil
Pour un prêt amortissable à taux fixe, la calculette applique une formule unique : mensualité = capital × (taux annuel ÷ 12) ÷ [1 moins (1 + taux annuel ÷ 12) puissance (moins le nombre de mois)]. Les premières échéances remboursent surtout des intérêts, les dernières surtout du capital, ce que montre le tableau d’amortissement ligne par ligne.
Le tableau ci-dessous illustre l’effet de la durée pour 200 000 € empruntés à un taux nominal de 3,5 %, hors assurance. Le taux est choisi pour l’exemple, il ne reflète pas l’offre d’une banque en particulier.
| Durée | Mensualité hors assurance | Coût total des intérêts |
|---|---|---|
| 10 ans | environ 1 978 € | environ 37 300 € |
| 15 ans | environ 1 430 € | environ 57 400 € |
| 20 ans | environ 1 160 € | environ 78 400 € |
| 25 ans | environ 1 001 € | environ 100 400 € |
Allonger de 20 à 25 ans fait baisser l’échéance d’environ 160 € par mois mais ajoute plus de 20 000 € d’intérêts. À cela s’ajoute l’assurance : avec un taux de 0,35 % par an calculé sur le capital initial, il faut compter environ 58 € par mois, soit 14 000 € sur 20 ans. Au-delà de 60 ans, les tarifs grimpent nettement, et l’écart entre contrat groupe de la banque et contrat individuel peut devenir important ; le détail des grilles et des leviers figure dans notre analyse du coût de l’assurance emprunteur après 60 ans.
Estimer sa capacité d’emprunt et le prix maximum du bien
Beaucoup de simulateurs proposent deux modes. Le mode « mensualités » part d’un montant pour donner l’échéance. Le mode « capacité d’emprunt » fait le chemin inverse : vous indiquez vos revenus, vos charges de crédit et la durée, et l’outil retourne le capital maximal, parfois le prix maximum du bien une fois l’apport ajouté et les frais retranchés.
Le raisonnement est simple à refaire soi-même. Avec 3 500 € de revenus nets mensuels et aucun autre crédit, la mensualité maximale tourne autour de 1 225 € assurance comprise, soit 35 %. Dans l’exemple précédent, 1 160 € de mensualité plus 58 € d’assurance donnent 1 218 €, c’est-à-dire un taux d’endettement d’environ 34,8 % : le dossier passe juste. Pour connaître le prix maximum, ajoutez l’apport au capital empruntable, puis retirez les frais de notaire et de garantie.
La simulation à deux suit la même logique : on additionne les revenus des deux emprunteurs et l’ensemble de leurs crédits en cours. Elle augmente la capacité, mais la banque demandera alors une assurance sur chaque tête, avec une quotité à répartir. Côté revenus, les pensions de retraite sont jugées stables, tandis que les revenus locatifs sont en général retenus pour une partie seulement de leur montant ; notre point sur les revenus et profils que les banques acceptent à la retraite détaille ces pratiques. Gardez aussi en tête le reste à vivre : un taux sous 35 % ne suffit pas si la somme restante après l’échéance ne couvre pas les dépenses courantes.
Choisir la durée du prêt dans la simulation après 60 ans
Le Haut Conseil de stabilité financière limite la durée des crédits immobiliers à 25 ans (27 ans dans certains cas de construction ou de travaux avec différé). Pour un senior, la vraie contrainte vient plutôt de l’âge atteint au terme du prêt : de nombreuses banques et assureurs fixent une limite, souvent située entre 75 et 85 ans selon les établissements et les contrats. À 64 ans, viser un remboursement sur 12 à 15 ans est donc plus réaliste qu’une durée de 25 ans affichée par défaut.
Testez systématiquement deux ou trois durées. Une durée courte réduit le coût des intérêts et de l’assurance, une durée plus longue préserve le budget mensuel. Si la retraite approche, refaites aussi la simulation avec le montant estimé de la future pension : c’est sur ce revenu que la banque raisonnera pour la fin du prêt. Les spécificités d’un financement à partir de 65 ans sont présentées dans notre guide sur l’emprunt immobilier passé 65 ans.
Frais de notaire, PTZ, rachat de crédit : les simulations particulières
À lire aussi
Intégrer les frais de notaire et les frais de dossier
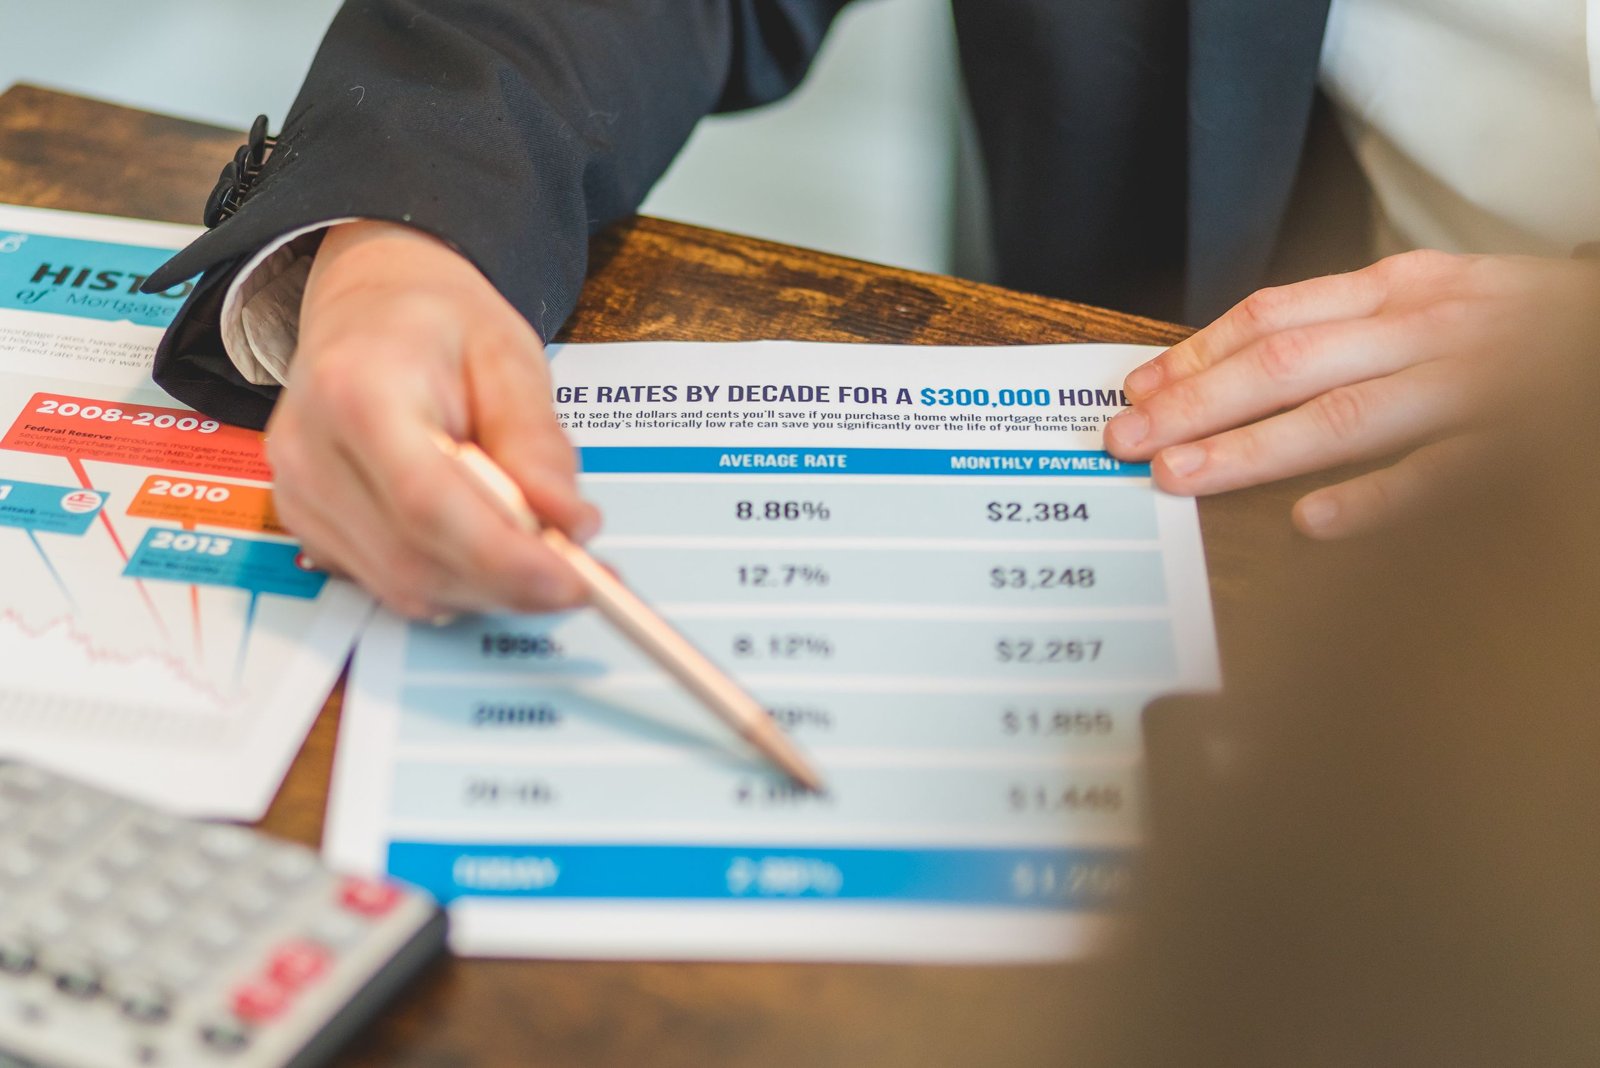
Les frais d’acquisition, couramment appelés frais de notaire, représentent de l’ordre de 7 à 8 % du prix dans l’ancien et de 2 à 3 % dans le neuf. S’y ajoutent les frais de garantie (caution ou hypothèque) et les frais de dossier bancaires. Certaines calculettes les ajoutent automatiquement, d’autres non : vérifiez le libellé du champ pour savoir si le montant saisi est le prix seul ou le coût total de l’opération.
Ajouter un prêt à taux zéro
Quand le simulateur prévoit un module PTZ, il découpe le financement en deux lignes : le prêt principal et le prêt à taux zéro, avec parfois un différé de remboursement. Ce prêt reste réservé aux primo-accédants sous conditions de ressources et de zone, ce qui exclut la plupart des propriétaires récents de leur résidence principale. Avant de cocher l’option, vérifiez votre éligibilité avec notre article sur le PTZ pour les seniors.
Simuler un rachat de prêt immobilier
Pour une renégociation ou un rachat par une autre banque, on ne saisit plus le prix du bien mais le capital restant dû, la durée restante et le nouveau taux. Ajoutez au capital les indemnités de remboursement anticipé, plafonnées par la loi à six mois d’intérêts et à 3 % du capital restant dû, ainsi que les nouveaux frais de garantie et de dossier. L’opération n’a d’intérêt que si l’économie d’intérêts dépasse nettement ces coûts.
Pour un projet de rénovation sans achat, le simulateur immobilier classique n’est pas forcément le bon outil : un prêt travaux obéit à d’autres règles de montant et de durée, et se simule plutôt avec une calculette de crédit à la consommation.
Les erreurs qui faussent une simulation de crédit immobilier
- Garder le taux par défaut sans vérifier sa date : les barèmes affichés peuvent avoir plusieurs semaines de retard sur les conditions réelles.
- Comparer une mensualité hors assurance avec une offre bancaire qui l’inclut : l’écart peut atteindre une centaine d’euros par mois pour un senior.
- Oublier les frais de notaire et de garantie, puis découvrir un besoin de financement supérieur au montant simulé.
- Calculer le taux d’endettement sans les crédits en cours (crédit auto, crédit renouvelable, prêt travaux).
- Retenir la durée maximale proposée par l’outil sans vérifier l’âge atteint en fin de prêt.
- Confondre taux nominal et TAEG : seul le TAEG intègre l’assurance obligatoire, les frais de dossier et de garantie, et permet de comparer deux offres.
- Modifier plusieurs paramètres à la fois, ce qui empêche de savoir lequel fait varier le résultat.
Contrôler le résultat de la simulation avant le rendez-vous bancaire
Une fois le scénario retenu, refaites le calcul sur un deuxième outil, idéalement d’un autre type (banque d’un côté, courtier ou comparateur de l’autre). Si les mensualités diffèrent de plus de quelques euros à paramètres identiques, l’un des deux intègre un élément que l’autre ignore : assurance, frais ou différé.
Relisez ensuite le tableau d’amortissement : la somme des intérêts, de l’assurance et des frais doit correspondre au coût total annoncé. Notez le capital restant dû à mi-parcours, utile si vous envisagez une revente ou un remboursement anticipé. Enfin, conservez le récapitulatif imprimé ou au format PDF avec la date du calcul. Il servira de base de comparaison face aux offres reçues, et vous pourrez le joindre aux justificatifs listés dans notre guide des pièces à rassembler pour un dossier de prêt. Par prudence, les données de santé ne se saisissent jamais dans un simulateur : elles relèvent du questionnaire de l’assureur, qui reste confidentiel.
Un simulateur de prêt immobilier engage-t-il la banque ?
Non. Le résultat est une estimation indicative calculée à partir de vos seules déclarations. Seule une offre de prêt écrite, émise après étude complète du dossier et assortie d’un délai de réflexion de dix jours, a une valeur contractuelle.
Pourquoi deux calculettes donnent-elles des mensualités différentes ?
Les écarts viennent presque toujours des hypothèses : taux par défaut, assurance incluse ou non, base de calcul de l’assurance, frais ajoutés au capital. Alignez ces paramètres et les résultats deviennent quasi identiques, car la formule de calcul est la même partout.
Peut-on simuler un crédit immobilier quand on est déjà à la retraite ?
Oui, il suffit de saisir le montant des pensions nettes comme revenus. La simulation ne tient pas compte de l’âge, ce qui est sa principale limite : c’est à vous de choisir une durée compatible avec les limites d’âge pratiquées par les prêteurs et de prévoir un taux d’assurance réaliste pour votre tranche d’âge.
Faut-il laisser ses coordonnées pour obtenir le résultat ?
La plupart des calculettes de mensualités affichent le résultat sans inscription. Certains outils de courtiers ou de comparateurs demandent un e-mail ou un téléphone pour transmettre une étude personnalisée : vous restez libre de refuser et d’utiliser un autre simulateur.
L’auteur
Courtière en crédit immobilier indépendante
Je réponds aux questions des lecteurs, surtout sur mon domaine : crédit immobilier et assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5232 votes
Commentaires
Soyez le premier à réagir.