Crédit immobilier
Calculette prêt immobilier : estimer le coût réel du crédit
Utilisez notre calculette pret immobilier pour estimer mensualité, intérêts et coût réel du crédit. Ajoutez assurance, frais et notaire avant votre banque.
Amandine Charrier · 7 novembre 2026 · 9 min de lecture
9 min de lecture
4,8sur 5791 votes
- 8,6Klecteurs
- 19en ce moment
- 255partages
Feuille de routeLes étapes
Avant de commencerCe qu'il faut
La mensualité, premier chiffre affiché, ne suffit pas à juger un financement. Pour un budget de retraité ou de futur retraité, ce qui compte est la somme totale versée à la banque et à l’assureur, et la part de la pension qu’elle immobilise chaque mois pendant des années. Une simulation sérieuse se fait en un quart d’heure, à condition d’avoir les bons chiffres sous la main et de repérer ce que beaucoup d’outils laissent de côté : l’assurance, la garantie et les frais d’acte.
Préparer sa calculette prêt immobilier : matériel et prérequis
- Un ordinateur, une tablette ou un smartphone connecté, et environ quinze minutes pour comparer trois ou quatre scénarios.
- Le coût complet du projet : prix d’achat, frais d’agence s’ils sont à la charge de l’acquéreur, frais de notaire, travaux éventuels.
- Le montant de l’apport personnel (épargne, produit de la vente d’un autre bien) et des prêts aidés auxquels vous avez droit.
- Un taux d’intérêt de référence récent, relevé dans un barème de l’automne 2026 ou communiqué par votre banque.
- La durée de remboursement visée, en années ou en mois, en gardant en tête l’âge que vous aurez à la dernière échéance.
- Le taux annuel de l’assurance emprunteur, idéalement tiré d’un devis, ainsi que les frais de dossier et le coût de la garantie (caution ou hypothèque).
- Vos revenus nets mensuels (pensions, revenus locatifs) et les mensualités des crédits déjà en cours, pour contrôler le taux d’endettement.
- Niveau requis : aucun, l’outil effectue tous les calculs.
Si vous comptez sur un financement aidé, réglez la question en amont : savoir si un senior peut bénéficier d’un prêt à taux zéro change directement le capital à saisir.
Faire une simulation de prêt immobilier pas à pas
- Ouvrez un simulateur en ligne (banque, courtier ou site d’information) et choisissez le mode de calcul « mensualité » ou « coût du crédit ».
- Contrôlez le taux proposé par défaut : s’il renvoie à un barème de 2024, remplacez-le par un taux de 2026.
- Saisissez le capital à emprunter, soit le prix du bien augmenté des frais de notaire, diminué de l’apport ; si l’outil demande le prix et l’apport séparément, il fait la soustraction à votre place.
- Entrez le taux nominal annuel hors assurance, par exemple 3,5 %, et non le TAEG.
- Indiquez la durée du prêt en années ou en mois (20 ans correspondent à 240 mensualités).
- Renseignez le taux d’assurance emprunteur et les frais annexes dans les champs prévus ; si l’outil n’en propose pas, notez ces montants pour les ajouter à la main.
- Lancez le calcul et relevez trois résultats : la mensualité hors assurance, la mensualité assurance comprise et le coût total des intérêts.
- Modifiez un seul paramètre à la fois (durée, apport ou taux), puis consignez chaque résultat dans un tableau pour comparer les scénarios.
Derrière le bouton, la calculette applique la formule de l’emprunt à échéances constantes. Le taux annuel est divisé par douze, puis le capital est réparti sur le nombre de mensualités de façon que chaque versement couvre les intérêts du mois et une part croissante du capital. Voilà pourquoi les premières années servent surtout à payer des intérêts, ce que montre le tableau d’amortissement proposé en téléchargement par certains simulateurs.
Calculette de mensualité ou simulation de capacité d’emprunt : quel outil choisir
Les deux outils se ressemblent mais ne répondent pas à la même question. La calculette de mensualité part d’un montant de prêt immobilier connu et donne le remboursement mensuel. La simulation de capacité d’emprunt fait le chemin inverse : elle part des revenus de l’emprunteur et de ses charges pour estimer le capital maximal finançable, donc le prix du bien accessible.
Le calcul de capacité repose sur la règle fixée par le Haut Conseil de stabilité financière : les mensualités de tous les crédits, assurance comprise, ne doivent en principe pas dépasser 35 % des revenus nets, sur une durée de 25 ans au plus. Avec 3 000 € de pensions nettes et aucun autre crédit, le plafond mensuel atteint donc 1 050 €. Si l’assurance absorbe environ 60 €, il reste près de 990 € pour le crédit lui-même, ce qui correspond à environ 170 000 € sur 20 ans à 3,5 %, ou 138 000 € sur 15 ans.
Pour un retraité, la banque regarde aussi le reste à vivre et la stabilité des revenus, notamment ce que deviendrait le budget du foyer en cas de décès d’un des conjoints. Les critères appliqués aux revenus de retraite par les établissements prêteurs expliquent souvent l’écart entre le résultat d’un simulateur et la réponse obtenue en agence.
Durée du prêt et taux : leur effet sur la mensualité et le coût total
Le tableau ci-dessous reprend un même emprunt de 200 000 € au taux nominal de 3,5 %, hors assurance, pour trois durées. Les montants sont arrondis.
| Durée du prêt | Mensualité hors assurance | Intérêts payés sur la durée |
|---|---|---|
| 15 ans (180 mois) | environ 1 430 € | environ 57 400 € |
| 20 ans (240 mois) | environ 1 160 € | environ 78 400 € |
| 25 ans (300 mois) | environ 1 001 € | environ 100 400 € |
Passer de 15 à 20 ans allège la mensualité d’environ 270 € mais ajoute près de 21 000 € d’intérêts. Les cinq années suivantes ne font plus gagner que 160 € par mois pour 22 000 € de plus. Allonger la durée renchérit aussi l’assurance, payée plus longtemps, et repousse l’âge à la dernière échéance. Après 65 ans, cet âge limite souvent la durée accordée, un point détaillé dans notre guide sur l’emprunt immobilier passé 65 ans.
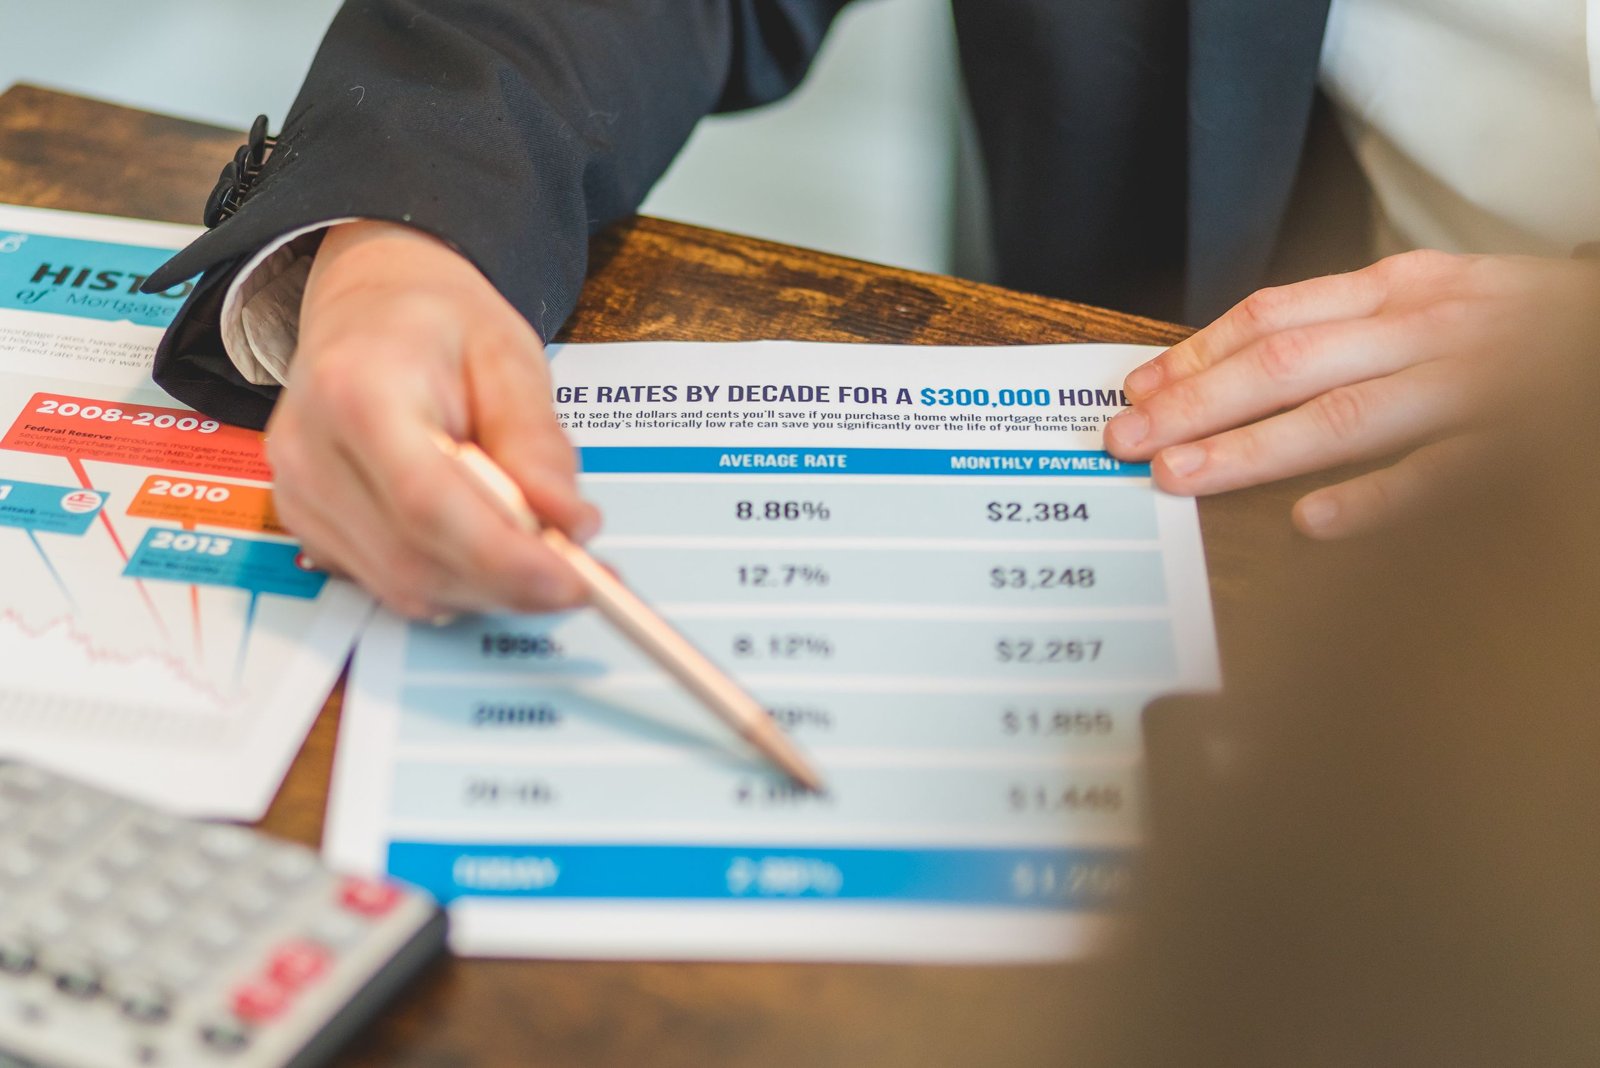
Le taux pèse tout autant. Toujours pour 200 000 € sur 20 ans, la mensualité hors assurance tourne autour de 1 109 € à 3 % et de 1 212 € à 4 %. Un point d’écart représente donc une centaine d’euros par mois et près de 24 700 € d’intérêts sur l’ensemble du prêt. Ces exemples servent de repères de calcul et ne valent pas barème : le taux réellement obtenu dépend du profil, de l’apport et de la banque.
Calculer le coût global du crédit, assurance et frais de notaire compris
Le coût global d’un prêt immo additionne plusieurs postes, dont certains n’apparaissent jamais dans une calculette simplifiée :
- les intérêts, calculés par l’outil ;
- l’assurance emprunteur, exprimée en pourcentage du capital par an ;
- les frais de dossier facturés par la banque ;
- la garantie, caution d’un organisme spécialisé ou hypothèque.
À lire aussi
L’assurance est le poste le plus sous-estimé chez les emprunteurs âgés. Avec un taux de 0,40 % appliqué au capital initial de 200 000 €, la cotisation atteint 800 € par an, soit environ 67 € par mois et 16 000 € sur 20 ans. Après 60 ans, les tarifs montent nettement selon l’état de santé et les garanties choisies ; le poids de l’assurance de prêt une fois la soixantaine passée peut à lui seul faire basculer un projet.
Les frais de notaire, eux, ne font pas partie du coût du crédit mais du coût du projet. Ils représentent généralement 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf. Quand ils sont financés par l’emprunt, ils s’ajoutent au capital : pour un appartement ancien à 220 000 €, comptez environ 16 500 € de frais, et avec 40 000 € d’apport le capital à saisir avoisine 196 500 €. Certaines calculettes immobilières les estiment automatiquement à partir du prix et du type de bien.
Pour comparer deux offres réelles, le bon indicateur reste le TAEG mentionné sur l’offre de prêt : il intègre intérêts, assurance exigée, frais de dossier et garantie, ce qui évite de comparer un taux nominal bas à des frais élevés.
Les erreurs qui faussent une calculette prêt immobilier
- Saisir le TAEG dans le champ du taux nominal : si l’outil ajoute ensuite l’assurance, celle-ci est comptée deux fois.
- Laisser le champ assurance vide : la mensualité affichée paraît plus légère de plusieurs dizaines d’euros.
- Ne regarder que la mensualité : une durée longue rassure sur le budget mensuel et coûte cher au total.
- Garder un taux par défaut périmé : un barème vieux de deux ans peut s’écarter sensiblement des conditions actuelles.
- Confondre prix du bien et montant emprunté : oublier les frais de notaire fausse le capital de plusieurs milliers d’euros.
- Ignorer l’évolution des revenus : un passage à la retraite pendant le prêt ou la perte d’une pension en cas de décès modifie le taux d’endettement réel.
Côté sécurité, un simulateur gratuit qui réclame votre numéro de téléphone ou votre adresse électronique avant d’afficher le résultat sert souvent à transmettre votre contact à des établissements partenaires, dans une logique d’affiliation. Rien n’oblige à remplir ces champs pour obtenir un calcul : d’autres outils le donnent sans inscription. Ne communiquez jamais d’identifiants bancaires, et gardez en tête que le résultat reste indicatif et non contractuel.
Vérifier le résultat de la simulation avant le rendez-vous bancaire
Un contrôle rapide évite de bâtir un projet sur un chiffre erroné. Multipliez la mensualité hors assurance par le nombre d’échéances, puis retirez le capital : vous devez retrouver le montant des intérêts annoncé, à quelques euros près. Refaites ensuite le même calcul sur un second simulateur ; un écart de plus de quelques euros signale un paramètre mal saisi ou un frais intégré d’office.
Vérifiez enfin le taux d’endettement à la main : additionnez toutes les mensualités, assurance comprise, et divisez par vos revenus nets. Au-delà de 35 %, le dossier a peu de chances de passer en l’état. Conservez les scénarios retenus, imprimés ou en capture d’écran, avec les justificatifs demandés aux emprunteurs seniors, et relancez la simulation si les taux bougent avant la signature.
Calculette en ligne : gratuité, fiabilité et limites
Une calculette de prêt immobilier est-elle gratuite et fiable ?
Les calculettes en ligne sont presque toutes gratuites. Le calcul mathématique est fiable dès lors que les données saisies sont justes ; la limite tient au taux et à l’assurance proposés par défaut, qui ne correspondent pas forcément à votre profil.
Peut-on simuler plusieurs scénarios de prêt immobilier en ligne ?
Oui, et c’est tout l’intérêt de l’outil. Certains simulateurs affichent côte à côte plusieurs durées ou plusieurs apports ; avec les autres, il suffit de relancer le calcul en ne modifiant qu’une donnée et de noter les résultats.
Quelle durée de prêt choisir pour réduire ses mensualités ?
Allonger la durée diminue la mensualité, mais l’effet s’essouffle au-delà de 20 ans alors que les intérêts continuent de grimper. Pour un emprunteur senior, la durée se choisit aussi en fonction de l’âge à la dernière échéance et du coût de l’assurance sur la période.
La simulation engage-t-elle la banque sur le taux affiché ?
Non. Le résultat d’une calculette n’a aucune valeur d’offre. Seule l’offre de prêt émise après étude du dossier fixe le taux, le TAEG et les conditions, et l’emprunteur dispose alors d’un délai de réflexion de dix jours avant de l’accepter.
L’auteur
Courtière en crédit immobilier indépendante
Je réponds aux questions des lecteurs, surtout sur mon domaine : crédit immobilier et assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5791 votes
Commentaires
Soyez le premier à réagir.