Crédit immobilier
Simulation prêt immobilier : estimer sa mensualité
Estimez votre mensualité avec notre simulation pret immobilier : capital, durée, taux et assurance pour vérifier votre capacité d'emprunt.
Amandine Charrier · 29 octobre 2026 · 9 min de lecture
9 min de lecture
4,6sur 5837 votes
- 9,1Klecteurs
- 13en ce moment
- 321partages
Feuille de routeLes étapes
Avant de commencerCe qu'il faut
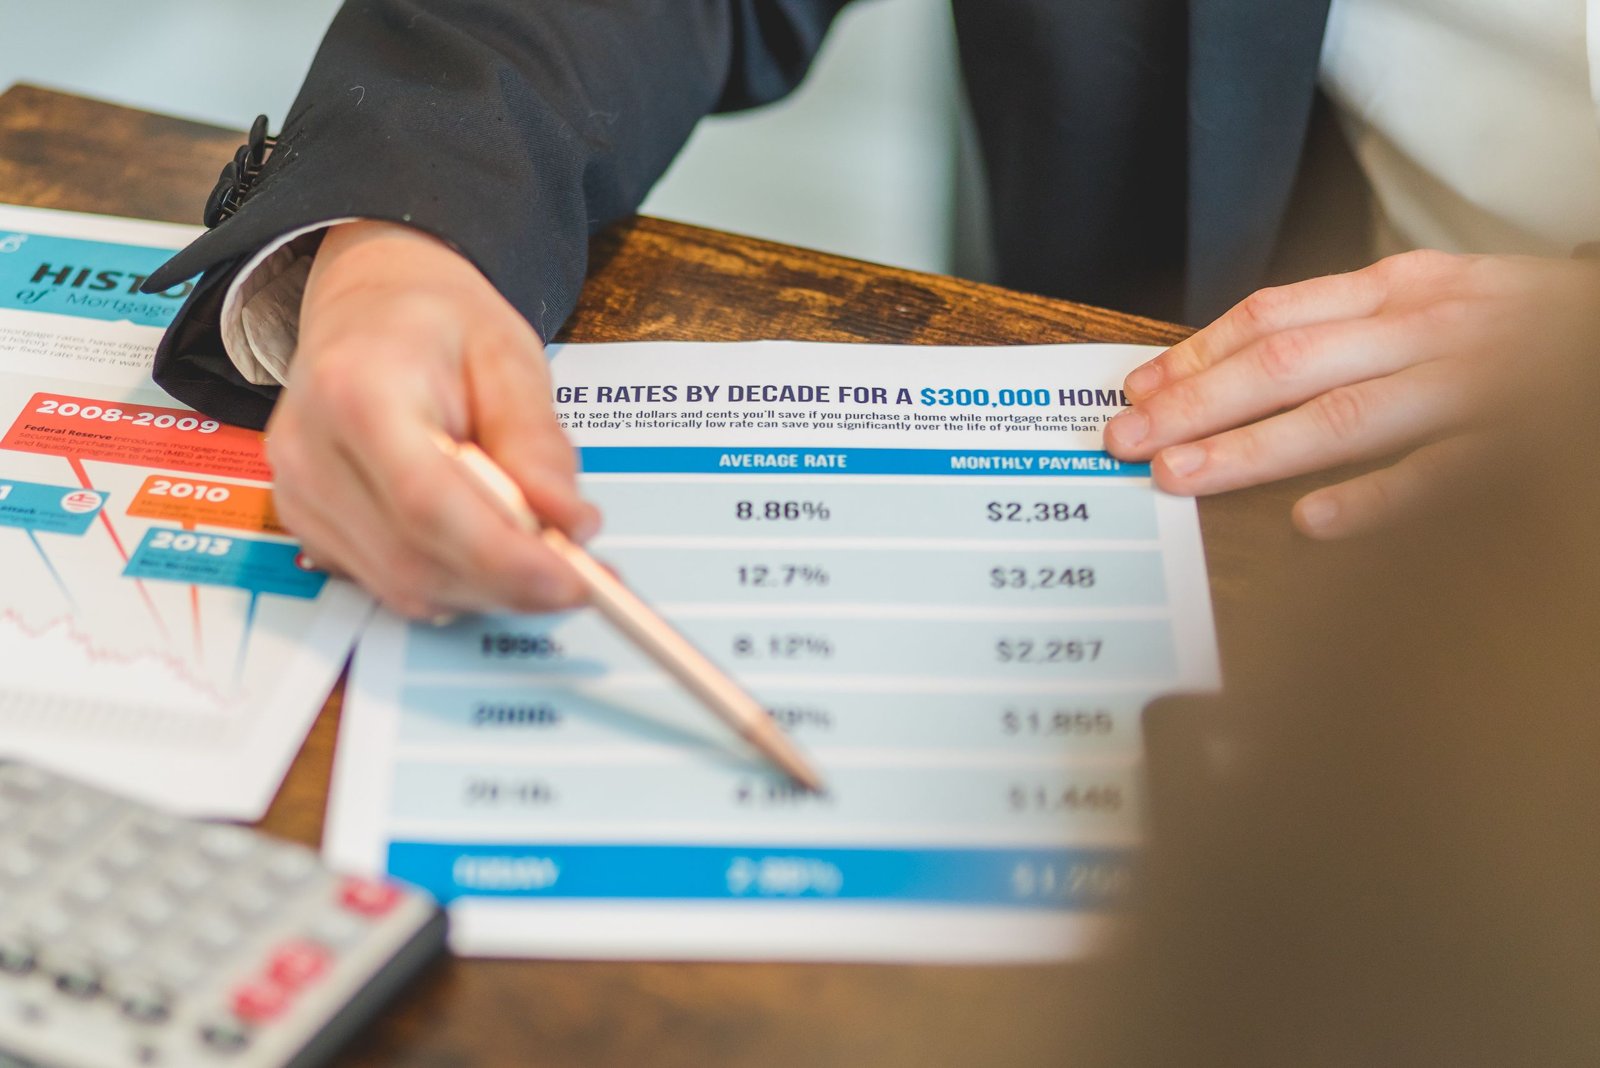
Un simulateur de crédit immobilier est gratuit et ne vous engage à rien. Il produit trois chiffres qui servent à décider : la mensualité, le coût total du crédit et le taux d’endettement qui en découle. Ces chiffres ne valent que si les données saisies sont justes. Le montant emprunté doit inclure les frais de notaire et les travaux. Le taux d’assurance doit correspondre à votre âge. Les revenus retenus sont des revenus nets réguliers. Pour un retraité, la pension remplace le salaire dans le calcul. La durée possible dépend souvent de l’âge que vous aurez à la dernière échéance, car l’assureur fixe ses propres limites. La méthode ci-dessous vous aide à obtenir une estimation que la banque pourra reconnaître.
Matériel et prérequis pour une simulation de prêt immobilier fiable
- Un ordinateur, une tablette ou un smartphone connecté à internet.
- Le prix du bien visé, le coût estimé des travaux et une estimation des frais de notaire.
- Le montant exact de votre apport personnel : épargne disponible, produit de la vente d’un autre bien, donation.
- Une durée de remboursement envisagée, en années.
- Un taux d’intérêt nominal indicatif, relevé sur les grilles récentes des banques ou des courtiers, et un taux d’assurance emprunteur adapté à votre âge.
- Vos revenus nets mensuels (salaires, pensions de retraite de base et complémentaire, revenus locatifs) et vos charges de crédit en cours.
- Temps à prévoir : une quinzaine de minutes pour une première estimation, un peu plus pour comparer plusieurs scénarios.
- Niveau : aucune compétence particulière. Il suffit de savoir où trouver ses propres chiffres.
Notez ces informations sur une feuille avant d’ouvrir le simulateur. Vous pourrez ainsi refaire le calcul sur plusieurs outils avec des données identiques. Vous gagnerez aussi du temps plus tard, car les mêmes montants serviront au moment de rassembler les justificatifs demandés aux emprunteurs seniors.
Faire sa simulation de prêt immobilier en 12 étapes
- Ouvrir un simulateur en ligne sur le site d’une banque, d’un courtier ou d’un organisme public d’information. Préférez un outil qui ne demande ni nom ni adresse e-mail pour afficher le résultat.
- Calculer le coût de l’opération en additionnant le prix du bien, les frais de notaire et les travaux éventuels.
- Soustraire l’apport personnel de ce total, puis saisir le résultat dans le champ « Montant emprunté ».
- Régler la durée avec le curseur ou le champ prévu. Vérifiez si l’outil compte en années ou en mois, car 20 ans correspondent à 240 mensualités.
- Saisir le taux nominal annuel, hors assurance, dans le champ « Taux d’intérêt ».
- Renseigner le taux d’assurance emprunteur et, si l’outil le demande, sa base de calcul : capital initial (cotisation fixe) ou capital restant dû (cotisation dégressive).
- Ajouter les frais annexes proposés en option : frais de dossier, coût de la garantie (caution ou hypothèque), honoraires de courtier.
- Lancer le calcul avec le bouton « Calculer » ou « Simuler ».
- Relever les résultats : mensualité hors assurance, mensualité assurance comprise, coût total du crédit et TAEG.
- Calculer votre taux d’endettement : additionnez la mensualité assurance comprise et vos autres crédits, puis divisez par vos revenus nets mensuels. Le résultat doit rester inférieur à 35 %.
- Modifier un seul paramètre à la fois (durée, apport ou taux) et noter chaque nouvelle mensualité pour comparer les scénarios.
- Ouvrir le tableau d’amortissement du scénario retenu pour voir, échéance par échéance, la part d’intérêts et la part de capital remboursé.
Calcul des mensualités : la formule utilisée par les simulateurs
Tous les simulateurs utilisent la même formule, celle du prêt amortissable à échéances constantes. On note C le capital emprunté, t le taux mensuel (le taux annuel divisé par 12) et n le nombre de mensualités. La mensualité hors assurance vaut C × t ÷ (1 − (1 + t)−n). Vous pouvez donc refaire le calcul vous-même avec un tableur. Si deux outils affichent des résultats différents avec les mêmes données, l’un des deux intègre probablement des frais ou une assurance sans le dire.
Le tableau suivant applique cette formule à un emprunt de 150 000 € au taux hypothétique de 3 %, sans assurance ni frais. Ce taux sert uniquement à l’illustration. Il ne s’agit pas d’un taux de marché garanti.
| Durée | Nombre de mensualités | Mensualité hors assurance | Total des intérêts |
|---|---|---|---|
| 10 ans | 120 | environ 1 448 € | environ 23 810 € |
| 15 ans | 180 | environ 1 036 € | environ 36 460 € |
| 20 ans | 240 | environ 832 € | environ 49 660 € |
Allonger la durée fait baisser la mensualité, mais les intérêts augmentent beaucoup plus vite. Entre 15 et 20 ans, l’effort mensuel diminue d’environ 200 €, tandis que le coût des intérêts augmente de plus de 13 000 €. Pour un emprunteur déjà retraité, la durée a une autre conséquence : plus elle est longue, plus l’assurance coûte cher, et certains contrats refusent de couvrir au-delà d’un âge donné.
Revenus nets, charges et capacité d’emprunt : ce que la banque vérifie
Depuis 2022, la norme du Haut Conseil de stabilité financière plafonne le taux d’effort à 35 % des revenus nets, assurance comprise, et la durée à 25 ans dans le cas général. Les banques gardent une marge pour une partie de leurs dossiers, mais une simulation qui dépasse ces seuils a peu de chances d’être acceptée telle quelle.
Dans les revenus, ne retenez que les sommes régulières et justifiables : salaires nets avant impôt, pensions de retraite, rentes, et revenus fonciers, que les banques ne comptent souvent qu’en partie. Dans les charges, inscrivez toutes les mensualités de crédit en cours, le loyer si vous restez locataire pendant l’opération et les pensions alimentaires versées. Les dépenses courantes comme l’alimentation ou l’énergie n’entrent pas dans le ratio. En revanche, la banque regarde aussi le « reste à vivre », c’est-à-dire la somme qui reste chaque mois une fois le crédit payé.
Calcul inverse : partir de la mensualité que l’on peut supporter
La plupart des simulateurs de crédit immobilier proposent un mode « capacité d’emprunt ». Il part de vos revenus pour en déduire le capital empruntable. Prenons un exemple : avec 2 400 € de revenus nets et aucun autre crédit, la mensualité maximale est de 840 €. Avec un taux de 3 % sur 15 ans, ce montant permet d’emprunter environ 121 600 €, avant déduction de l’assurance, qui réduit d’autant la marge disponible. Si vous approchez de la retraite ou l’avez déjà prise, les règles propres à l’emprunt immobilier passé 65 ans modifient la durée et la couverture que vous pouvez espérer. Prenez aussi le temps de voir les revenus de retraite que les établissements retiennent réellement.
Frais de notaire, assurance et garantie : estimer le coût total du crédit immobilier
Les frais de notaire représentent généralement 7 à 8 % du prix dans l’ancien, et 2 à 3 % dans le neuf. Ils comprennent surtout des droits de mutation reversés à l’État et aux collectivités. Beaucoup de simulateurs les calculent automatiquement quand vous cochez « ancien » ou « neuf ». Sinon, ajoutez-les vous-même au coût de l’opération. Les banques aiment que l’apport couvre au moins ces frais, mais ce n’est pas une règle écrite.
À lire aussi
Le coût total du crédit regroupe les intérêts, l’assurance et les frais (dossier, garantie, courtage). Reprenons l’exemple des 150 000 € sur 15 ans avec une cotisation hypothétique de 0,30 % par an sur le capital initial. L’assurance ajoute alors 37,50 € par mois, soit une mensualité d’environ 1 074 € et 6 750 € d’assurance sur toute la durée. Après 60 ans, cette part peut peser bien plus lourd. Il vaut donc la peine de comparer les cotisations d’assurance de prêt pour les plus de 60 ans avant de choisir la durée.
Le TAEG réunit tous ces éléments en un seul pourcentage. C’est l’indicateur qui permet de comparer deux offres. Si votre projet comprend une rénovation importante, vous pouvez l’intégrer au prêt principal ou la financer à part par un crédit travaux une fois retraité. Simulez les deux solutions avant de trancher. Enfin, si vous achetez votre résidence principale sans avoir été propriétaire récemment, vérifiez si votre profil ouvre droit au prêt à taux zéro, car ce prêt réduit le capital à financer au taux du marché.
Erreurs à éviter pendant une simulation de crédit immobilier
- Oublier les frais de notaire dans le montant emprunté : la mensualité affichée paraît plus confortable qu’elle ne le sera.
- Compter deux fois les frais de dossier, une première fois dans le coût de l’opération et une seconde fois dans les options du simulateur.
- Saisir un revenu brut ou une pension avant prélèvements sociaux : le taux d’endettement calculé est alors trop faible.
- Choisir un taux d’assurance générique pensé pour un emprunteur de 35 ans quand on en a 62 ou 68.
- Confondre taux nominal et TAEG : saisir le TAEG dans le champ du taux nominal compte l’assurance et les frais deux fois.
- Garder une seule simulation au lieu de tester plusieurs durées et plusieurs apports.
- Transmettre ses coordonnées complètes sur un site inconnu : un simulateur sérieux affiche le résultat sans demander votre numéro de téléphone ni vos identifiants bancaires.
Contrôler et ajuster le résultat de la simulation
Commencez par vérifier la cohérence du tableau d’amortissement. La somme des mensualités, diminuée du capital emprunté, doit correspondre au total des intérêts annoncé. Les premières années, la part d’intérêts doit être nettement plus forte que la part de capital. Un remboursement anticipé fait donc gagner davantage s’il intervient tôt.
Refaites la simulation chaque fois qu’un paramètre change : nouveau prix négocié, devis de travaux, apport plus élevé, ou taux qui évolue entre deux mois. Une simulation n’a aucune valeur contractuelle. Seule l’offre de prêt écrite engage la banque. La loi impose ensuite un délai de réflexion : l’offre ne peut pas être acceptée avant le onzième jour suivant sa réception. Profitez de ce délai pour comparer l’offre avec votre meilleure simulation, ligne par ligne.
Quelle banque pour un prêt immobilier une fois la simulation faite
Aucun établissement ne propose les meilleures conditions à tous les profils. Le bon choix dépend de votre dossier. Votre banque actuelle connaît vos comptes et peut faire un geste pour garder un client fidèle. Les autres réseaux cherchent parfois à attirer des épargnants ou des retraités aux revenus stables. Un courtier interroge plusieurs établissements à la fois, contre des honoraires qu’il faut ajouter au coût total.
Pour comparer, présentez le même scénario partout : même capital, même durée, même apport. Mettez ensuite côte à côte le TAEG, le coût de l’assurance et les frais. Pour un senior, l’assurance fait souvent plus de différence que le taux nominal. Vous pouvez choisir un contrat externe à la banque (délégation d’assurance), à condition que ses garanties soient équivalentes à celles exigées par le prêteur. Simulez donc chaque offre avec son assurance réelle avant de comparer les mensualités.
Une simulation de prêt immobilier engage-t-elle auprès de la banque ?
Non. Une simulation est une estimation sans valeur contractuelle, ni pour vous ni pour l’établissement. Seule l’offre de prêt écrite, émise après étude complète du dossier, engage le prêteur. Vous pouvez donc simuler autant de fois que vous le souhaitez.
Faut-il donner son adresse e-mail pour simuler un crédit immobilier ?
Pas forcément. De nombreux simulateurs de banques et d’organismes publics affichent la mensualité sans inscription. Les coordonnées ne sont demandées que pour recevoir une proposition personnalisée ou être rappelé. Vous pouvez refuser cette étape et garder seulement le calcul.
Pourquoi deux simulateurs donnent-ils des mensualités différentes ?
Avec un capital, une durée et un taux identiques, la formule donne la même mensualité hors assurance. Les écarts viennent presque toujours de l’assurance (base, taux), des frais ajoutés automatiquement ou d’un taux pré-rempli différent. Vérifiez chaque champ avant de conclure qu’un outil est plus avantageux.
Peut-on simuler un prêt immobilier avec une pension de retraite comme seul revenu ?
Oui. Il suffit de saisir le montant net des pensions de base et complémentaires dans le champ des revenus. Le calcul du taux d’endettement est le même. Ce qui change, c’est surtout la durée accessible et le coût de l’assurance, qui dépendent de l’âge en fin de prêt.
L’auteur
Courtière en crédit immobilier indépendante
Je réponds aux questions des lecteurs, surtout sur mon domaine : crédit immobilier et assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5837 votes
Commentaires
Soyez le premier à réagir.