Crédit immobilier
Crédit Immobilier de France : coordonnées et BIC
Tout savoir sur credit immobilier de france : coordonnées, code BIC SWIFT, espace client et solutions pour un prêt déjà signé ou une alternative.
Amandine Charrier · 6 novembre 2026 · 7 min de lecture
7 min de lecture
4,6sur 5252 votes
- 1,9Klecteurs
- 9en ce moment
- 79partages
Notre avis
Crédit Immobilier de France
3,5 sur 5
Prêteur historique en gestion extinctive, le Crédit Immobilier de France gère les prêts en cours sous garantie de l'État, mais n'accorde plus aucun nouveau financement.
Les points positifs
- Les prêts en cours continuent normalement
- La gestion extinctive est encadrée par l'État
- Les coordonnées et le BIC sont identifiables
- L'espace client permet de suivre son prêt
- Des solutions existent pour les seniors emprunteurs
Les points négatifs
- Plus aucun nouveau crédit accordé depuis 2013
- Impossible d'obtenir un nouveau financement
- Le refinancement dépend de la garantie de l'État
- La titrisation peut modifier le destinataire des prélèvements
Le Crédit Immobilier de France n’accorde plus de nouveaux prêts depuis 2013 : le groupe gère jusqu’à leur terme les crédits immobiliers déjà signés, sous la garantie de l’État. Sa structure centrale, Crédit Immobilier de France Développement (CIFD), est domiciliée au 8 Cité d’Antin, 75009 Paris. Son code BIC SWIFT est CIIFFRP1XXX, à reporter tel quel pour un virement vers l’établissement. Si vous remboursez encore un prêt chez lui, votre contrat continue normalement. Si vous cherchez à emprunter, il faudra vous tourner vers une autre banque ou un courtier.
Crédit Immobilier de France : un prêteur historique en gestion extinctive
Le Crédit Immobilier de France est un réseau de plus d’un siècle, spécialisé dans l’accession à la propriété des ménages modestes. Son modèle reposait sur une particularité : il ne collectait pas de dépôts comme une banque de détail et se finançait sur les marchés. Quand ces marchés se sont fermés en 2012, le groupe s’est retrouvé sans moyen de refinancer son activité.
L’État a apporté sa garantie, et le groupe a cessé de produire de nouveaux crédits. On parle de gestion extinctive, ou de résolution ordonnée : l’établissement continue d’exister pour administrer les prêts en cours, encaisser les échéances, traiter les remboursements anticipés et accompagner les emprunteurs en difficulté, sans en signer de nouveaux.
Pour un client, cela change peu de choses au quotidien. Le contrat signé reste valable, le taux prévu s’applique, le tableau d’amortissement se déroule comme prévu. La différence se fait sentir au moment de demander un nouveau financement ou une modulation importante : l’établissement n’a plus vocation à prêter.
Coordonnées du Crédit Immobilier de France et informations légales de CIFD
Siège, forme juridique et activité déclarée
Crédit Immobilier de France Développement est enregistré avec le code d’activité 64.92Z, qui correspond à « autre distribution de crédit ». Son siège se trouve au 8 Cité d’Antin, dans le 9e arrondissement de Paris. C’est cette adresse qui figure dans les registres légaux et qu’il est utile de garder pour un courrier recommandé, par exemple une demande de décompte avant remboursement anticipé.
Pour un échange courant (question sur une échéance, attestation d’intérêts, changement de compte de prélèvement), le plus sûr est d’utiliser les coordonnées imprimées sur vos propres documents : offre de prêt, échéancier, dernier courrier reçu. Elles correspondent au service qui gère réellement votre dossier, ce qui évite les allers-retours.
Crédit Immobilier de France Île-de-France et les anciennes entités régionales
Le groupe s’est longtemps organisé en sociétés régionales, chacune avec sa raison sociale. Crédit Immobilier de France Île-de-France en est un exemple : une société anonyme à conseil d’administration, elle aussi rattachée au siège de la Cité d’Antin. Si votre contrat mentionne une entité régionale, ne vous inquiétez pas de voir un autre nom sur un courrier récent : les structures ont été regroupées au fil de la mise en extinction, et votre prêt a suivi.
Code BIC SWIFT du Crédit Immobilier de France Développement : CIIFFRP1XXX
Le code BIC (ou code SWIFT, les deux termes désignent la même chose) sert à identifier un établissement dans un virement, en particulier depuis l’étranger. Celui de CIFD se lit ainsi :
| Partie du code | Valeur | Signification |
|---|---|---|
| Code banque | CIIF | Crédit Immobilier de France |
| Code pays | FR | France |
| Code localité | P1 | Place de Paris |
| Code agence | XXX | Siège, pas d’agence particulière |
Certains formulaires demandent la version courte à 8 caractères, CIIFFRP1 : elle désigne le même destinataire. Le BIC ne suffit pas à lui seul pour un virement, il faut aussi l’IBAN du compte qui reçoit les fonds. Cet IBAN est propre à l’opération (remboursement anticipé, régularisation d’impayé) et vous est communiqué par le gestionnaire de votre prêt. Ne le recopiez jamais depuis un site tiers ou un courriel dont vous n’êtes pas certain de l’origine.
Espace client Crédit Immobilier de France : suivre son prêt en cours
D’après les lettres d’information diffusées par le groupe depuis 2013, l’espace client en ligne regroupe les principales caractéristiques de chaque prêt : taux en vigueur, montant de la mensualité, capital restant dû. On y suit aussi certaines demandes adressées au service client. Les identifiants figurent en général sur les courriers de l’établissement.
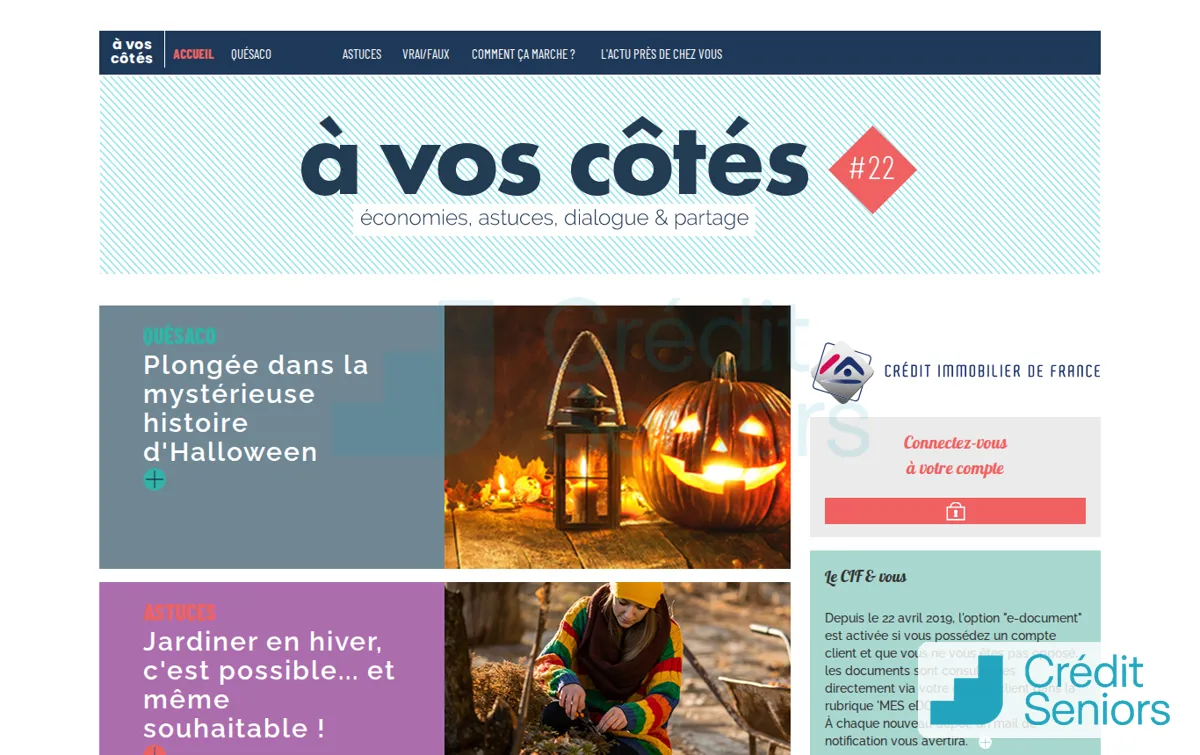
Cet outil devient précieux à l’approche de la retraite. Connaître précisément son capital restant dû permet de savoir si un remboursement anticipé partiel est réaliste, ou si la baisse de revenus attendue justifie de discuter dès maintenant d’un réaménagement. Ces newsletters rappellent d’ailleurs la volonté du groupe de rechercher des solutions durables avec les emprunteurs fragilisés, notamment par des plans adaptés.
De 2013 à la titrisation de 2019 : comment le groupe s’est refinancé
Gérer un encours de prêts sur vingt ou vingt-cinq ans suppose de continuer à le financer. Depuis 2013, le groupe s’appuie sur la garantie de l’État pour émettre de la dette à moindre coût. En mars 2019, CIFD a franchi une autre étape avec sa première opération de titrisation de prêts immobiliers résidentiels.
À lire aussi
Le principe : regrouper une partie des prêts en portefeuille et les céder à un véhicule qui émet des titres achetés par des investisseurs. Le groupe récupère ainsi des liquidités et réduit sa dépendance à la garantie publique. Pour l’emprunteur, une titrisation ne modifie ni le taux, ni la durée, ni les échéances du contrat. Le nom du gestionnaire ou du destinataire des prélèvements peut évoluer, ce qui sera alors notifié par courrier.
Seniors emprunteurs : ce qu’il reste possible de faire avec son prêt
Beaucoup de clients du Crédit Immobilier de France ont acheté dans les années 2000 grâce à l’accession sociale. Une partie d’entre eux approche aujourd’hui de la retraite avec quelques années d’échéances devant eux. Plusieurs leviers restent ouverts :
- Le remboursement anticipé, partiel ou total, avec des indemnités encadrées par la loi : elles ne peuvent dépasser six mois d’intérêts sur le capital remboursé, ni 3 % du capital restant dû avant l’opération.
- Le changement d’assurance emprunteur, possible à tout moment depuis la loi Lemoine, à condition de présenter des garanties équivalentes à celles du contrat d’origine.
- Le rachat du prêt par une autre banque, si les taux du marché ou un nouveau projet le justifient.
- Un contact rapide en cas de difficulté, avant le premier impayé plutôt qu’après.
Sur l’assurance, l’enjeu est souvent plus important qu’on ne le pense : une comparaison de ce que coûte réellement l’assurance emprunteur après 60 ans aide à savoir si une délégation vaut la peine sur les années restantes. Pour un rachat, l’autre banque examinera l’âge en fin de prêt et les pensions : comprendre ce que les banques acceptent vraiment pour un retraité évite de déposer un dossier voué au refus.
Points forts et limites du Crédit Immobilier de France pour ses clients
| Points forts | Limites |
|---|---|
| Contrats en cours honorés sans changement de taux ni de durée | Aucun nouveau crédit immobilier, ni pour un achat ni pour des travaux |
| Garantie de l’État qui sécurise la continuité de la gestion | Pas de relation bancaire globale : ni compte courant, ni épargne |
| Espace client avec taux, mensualité et capital restant dû | Marge de négociation réduite pour un réaménagement de grande ampleur |
| Démarche affichée de solutions pour les emprunteurs en difficulté | Structure qui évolue (regroupements, cessions), avec des noms d’entités parfois déroutants |
| BIC unique et siège identifié pour les virements et courriers | Pas d’agence de proximité comme dans un réseau bancaire classique |
En clair, l’établissement reste fiable pour gérer un prêt existant, mais il ne peut plus accompagner un nouveau projet. C’est cette limite qui pousse la plupart des clients à regarder ailleurs dès qu’un besoin de financement apparaît.
Alternatives au Crédit Immobilier de France pour un nouveau prêt immobilier
Pour un achat, un rachat ou des travaux, il faut passer par une banque en activité ou par un courtier. Certains comparateurs en ligne revendiquent l’accès à plus de 110 banques : l’intérêt est de mettre plusieurs offres en concurrence avec un seul dossier, en gardant à l’esprit que leur modèle économique repose souvent sur l’affiliation. Comparez toujours le TAEG, qui inclut l’assurance et les frais, plutôt que le seul taux nominal.
Pour situer une offre, la Banque de France publie chaque mois le taux moyen des nouveaux crédits à l’habitat : il était de 3,59 % en août 2024, après 3,64 % en juillet, et a continué de bouger depuis. Consultez la dernière publication avant de négocier.
Après 60 ans, les règles du jeu changent un peu. Les conditions d’un emprunt immobilier passé 65 ans portent surtout sur la durée et l’assurance. Un projet de rénovation peut aussi passer par un crédit travaux adapté aux retraités plutôt que par un prêt immobilier classique. Dans tous les cas, réunir à l’avance les justificatifs d’un dossier de prêt senior fait gagner plusieurs semaines.
Crédit Immobilier de France : pour quel profil l’établissement reste un bon interlocuteur
Si vous remboursez un prêt signé avant 2013 et que tout se passe bien, rien ne vous oblige à bouger : gardez le BIC CIIFFRP1XXX et l’adresse de la Cité d’Antin pour vos démarches, suivez votre capital restant dû dans l’espace client et réfléchissez à l’assurance. Si vos revenus baissent à la retraite, contactez l’établissement tôt, c’est là qu’il conserve une vraie marge d’accompagnement. En revanche, pour un nouvel achat, un financement de travaux ou un rachat à meilleur taux, il n’est plus le bon guichet : une banque en activité ou un courtier sera votre seule option.
Le Crédit Immobilier de France accorde-t-il encore des prêts immobiliers ?
Non. Le groupe ne produit plus de nouveaux crédits et se consacre à la gestion des prêts déjà signés. Toute demande de financement doit être adressée à une autre banque ou à un courtier.
Quel BIC indiquer pour un virement vers le Crédit Immobilier de France ?
Le code de CIFD est CIIFFRP1XXX, ou CIIFFRP1 si le formulaire limite à 8 caractères. Ajoutez l’IBAN fourni par le gestionnaire de votre prêt, et faites-le confirmer par écrit avant tout virement important.
Mon prêt est-il menacé par la mise en extinction du groupe ?
La gestion extinctive ne remet pas en cause les contrats en cours. Les échéances, le taux et la durée prévus restent ceux de l’offre signée. Un changement d’entité gestionnaire ou de destinataire des prélèvements doit vous être notifié par courrier.
Peut-on faire racheter un prêt du Crédit Immobilier de France par une autre banque ?
Oui, c’est un remboursement anticipé financé par un nouveau prêt. Demandez d’abord un décompte précis du capital restant dû et des indemnités, puis vérifiez que le gain sur les intérêts restants couvre bien les frais du nouveau dossier.
L’auteur
Courtière en crédit immobilier indépendante
Je réponds aux questions des lecteurs, surtout sur mon domaine : crédit immobilier et assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5252 votes
Commentaires
Soyez le premier à réagir.